Decyzja o naprawie samochodu po awarii, kolizji albo szkodzie całkowitej rzadko sprowadza się do jednej kwoty z warsztatu. Trzeba porównać pełny koszt przywrócenia auta do sprawności z jego realną wartością, ryzykiem kolejnych usterek oraz tym, ile można uzyskać za pojazd uszkodzony. Dopiero taki rachunek pokazuje, czy naprawa ma sens, czy lepiej sprzedać auto albo zakończyć temat przez kasację. Poniżej znajdziesz praktyczny model oceny, który obejmuje zarówno awarie mechaniczne, jak i naprawę po wypadku oraz szkodę całkowitą z OC lub AC.
Od czego zależy opłacalność naprawy auta
Opłacalność naprawy auta zależy przede wszystkim od relacji między kosztem naprawy a wartością samochodu sprzed zdarzenia. Nie chodzi jednak o cenę podobnego auta znalezionego w ogłoszeniu. Oferty często zawierają zawyżone oczekiwania sprzedających, a samochody różnią się historią, wyposażeniem, przebiegiem i stanem technicznym. Bardziej wiarygodna jest wartość rynkowa auta w konkretnym stanie, ustalona na podstawie kilku porównywalnych pojazdów lub opinii niezależnego specjalisty.
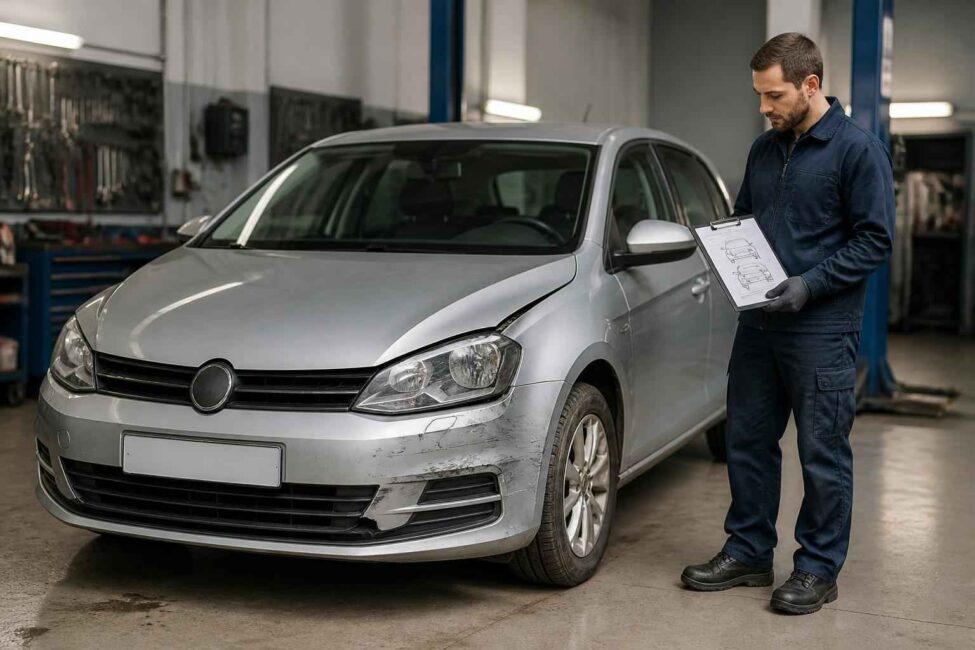
Znaczenie ma też zakres uszkodzeń. Wymiana zderzaka i reflektora to zupełnie inna sytuacja niż naruszona podłużnica, słupek, geometria nadwozia albo zalana elektronika. Z zewnątrz szkoda może wyglądać umiarkowanie, ale po demontażu ujawnić kolejne elementy wymagające wymiany. Przy awarii mechanicznej podobną rolę odgrywa stan pozostałych podzespołów. Naprawa silnika w samochodzie, który ma już zużyte sprzęgło, skrzynię biegów, zawieszenie i układ wydechowy, może uruchomić kosztowny efekt domina.
Nie bez znaczenia pozostają dostępność części, czas oczekiwania, jakość wykonania i planowany okres dalszego użytkowania. Inaczej ocenia się samochód, którym właściciel chce jeździć jeszcze przez kilka lat, a inaczej auto przeznaczone do sprzedaży zaraz po naprawie. W drugim przypadku trzeba uwzględnić utratę wartości po naprawie powypadkowej oraz trudniejszą odsprzedaż bez kompletnej dokumentacji.
Sama możliwość technicznego naprawienia auta nie oznacza jeszcze, że jest to rozsądna decyzja finansowa. Konstrukcję można czasem odtworzyć, ale bez potwierdzenia prawidłowej geometrii i działania systemów bezpieczeństwa nie powinno się uznawać samochodu za gotowy do bezpiecznej eksploatacji. Ocena w tym zakresie wymaga oględzin warsztatu, diagnosty lub rzeczoznawcy, a nie wyłącznie kalkulatora.
| Wariant | Co porównujesz | Najważniejsze ryzyko |
|---|---|---|
| Naprawa | Pełny koszt prac i późniejsza wartość auta | Ukryte uszkodzenia, przekroczenie budżetu, utrata wartości |
| Sprzedaż uszkodzonego auta | Oferta kupującego pomniejszona o formalności i ewentualne koszty przygotowania | Niższa cena z powodu ryzyka po stronie nabywcy |
| Kasacja lub złomowanie | Kwota za pojazd i koszt jego odbioru | Najniższy zwrot, ale niewielkie ryzyko dalszych wydatków |
Prosty rachunek: koszt naprawy kontra wartość auta
Wstępny rachunek można wykonać za pomocą prostego wzoru:
Udział kosztu naprawy = pełny koszt naprawy ÷ realna wartość auta przed awarią × 100%
Kluczowe jest słowo „pełny”. Do wyceny części i robocizny trzeba doliczyć diagnostykę, demontaż, materiały, płyny, geometrię, kalibrację systemów, transport oraz prace ujawnione dopiero po rozebraniu samochodu. Jeżeli auto będzie unieruchomione przez kilka tygodni, warto uwzględnić również koszt zastępczego transportu albo utracony czas. Nie zawsze da się go dokładnie przeliczyć, ale nie powinien być pomijany, gdy samochód jest potrzebny do codziennego funkcjonowania.
Rozsądniej jest operować przedziałem niż jedną optymistyczną kwotą. Jeżeli warsztat podaje koszt 12 tysięcy złotych, a nie wiadomo jeszcze, co znajduje się pod uszkodzonymi elementami, kalkulacja powinna obejmować kwotę bazową oraz bufor na nieprzewidziane prace. Jego wysokość zależy od rodzaju szkody, wieku auta i kompletności oględzin. Im mniej wiadomo o stanie samochodu, tym większy powinien być margines ostrożności.
Przykładowo, przy realnej wartości auta wynoszącej 30 tysięcy złotych koszt naprawy na poziomie 14 tysięcy złotych może wyglądać akceptowalnie. Jeżeli po demontażu dojdą jednak elementy zawieszenia, kalibracja kamer, prostowanie konstrukcji i wymiana kolejnych podzespołów, rachunek może znacząco wzrosnąć. Do tego naprawiony samochód nie musi być wart tyle samo co bezwypadkowy egzemplarz. Wtedy porównanie samej kwoty 14 tysięcy z wartością 30 tysięcy daje zbyt korzystny obraz.
Najlepszy model obejmuje trzy kwoty netto:
- naprawa: wartość auta po naprawie pomniejszona o pełny koszt prac i ryzyko kolejnych wydatków;
- sprzedaż uszkodzonego auta: realna oferta kupującego po uwzględnieniu formalności i ewentualnego transportu;
- kasacja lub złomowanie: kwota uzyskana za pojazd pomniejszona o koszty odbioru i dokumentów.
Wariant naprawy nie wygrywa tylko dlatego, że po jej zakończeniu samochód nadal będzie fizycznie w posiadaniu właściciela. Jeżeli naprawa pochłonie większość wartości auta, a później trzeba będzie jeszcze inwestować w zużyte podzespoły, sprzedaż uszkodzonego pojazdu może ograniczyć stratę. Z kolei niska oferta skupu nie zawsze oznacza, że złomowanie jest najlepszym wyborem. Warto porównać ją z ceną auta jako dawcy części lub ofertami kilku odbiorców.
Próg 50–70% i jego ograniczenia
Próg 50–70% wartości samochodu może być przydatnym sygnałem ostrzegawczym, ale nie jest uniwersalną regułą. Naprawa za 60% wartości może być uzasadniona, jeśli szkoda dotyczy łatwo wymiennych elementów, auto jest zadbane, a kosztorys jest kompletny. Z drugiej strony nawet naprawa za 35% wartości może okazać się stratą, gdy samochód ma niepewną historię, wysokie ryzyko kolejnych awarii albo poważnie naruszoną konstrukcję.
Próg pomaga rozpocząć analizę, lecz jej nie kończy. Trzeba sprawdzić, co obejmuje wycena, jaka będzie wartość auta po naprawie i czy bezpieczeństwo zostało potwierdzone pomiarami oraz diagnostyką.
Jak porównać naprawę ze sprzedażą uszkodzonego auta
Załóżmy hipotetycznie, że sprawny samochód byłby wart 25 tysięcy złotych, naprawa ma kosztować 13 tysięcy, a oferta za uszkodzony pojazd wynosi 10 tysięcy. Nie oznacza to automatycznie, że naprawa jest lepsza. Po naprawie auto może być warte mniej niż egzemplarz bez historii kolizyjnej, a koszt może wzrosnąć po demontażu. Trzeba porównać nie tylko „25 minus 13”, ale także ryzyko i przewidywaną wartość końcową. Oferta kupującego uwzględnia jego ryzyko, dlatego będzie niższa od wartości auta sprawnego.
Kiedy naprawa ma sens, a kiedy lepiej sprzedać lub zezłomować
Naprawa zwykle ma większy sens, gdy uszkodzenia są ograniczone, a ich zakres można dokładnie określić. Dotyczy to na przykład elementów zewnętrznych, części zawieszenia czy pojedynczych podzespołów, o ile nie ucierpiała konstrukcja auta i nie ma sygnałów poważnej awarii wtórnej. Znaczenie ma także dostęp do części oraz możliwość wykonania naprawy w warsztacie, który przedstawi zakres prac na piśmie.
Przy uszkodzeniu konstrukcyjnym potrzebna jest większa ostrożność. Naruszona podłużnica, słupek, próg lub strefa mocowania zawieszenia może wymagać specjalistycznych pomiarów i naprawy zgodnej z technologią producenta. Sam fakt, że szczeliny między elementami wyglądają poprawnie, nie potwierdza prawidłowej geometrii. Po naprawie mogą być również potrzebne testy i kalibracje systemów wspomagających kierowcę. W takich przypadkach cena usługi nie powinna być jedynym kryterium wyboru warsztatu.
Przy awarii silnika pytanie „czy warto naprawiać samochód” wymaga sprawdzenia przyczyny, a nie tylko objawu. Wycena wymiany jednego elementu może nie obejmować uszkodzeń, które doprowadziły do awarii. Jeżeli silnik został przegrzany, trzeba ustalić, czy problem dotyczył chłodzenia, smarowania lub osprzętu. W przeciwnym razie po kosztownej naprawie może pojawić się kolejna usterka. Warto oddzielić koszty pewne od tych, które wynikają z prawdopodobnego, ale jeszcze niepotwierdzonego zakresu prac.
Sprzedaż uszkodzonego auta jest racjonalna, gdy koszt naprawy jest nieprzewidywalny, samochód ma wiele niezależnych problemów albo nie ma wiarygodnego sposobu potwierdzenia bezpieczeństwa. Dotyczy to także sytuacji, w której pierwsza wycena jest niska, ale warsztat nie chce określić, co stanie się po demontażu. Pozostawienie samochodu w takim projekcie często oznacza dokładanie pieniędzy do decyzji podjętej na podstawie niepełnych danych.
Złomowanie i kasacja są rozwiązaniem końcowym, gdy auto ma niewielką wartość, jest mocno uszkodzone lub nie ma sensu ponosić kosztów transportu, postoju i dalszej diagnostyki. Nie zawsze będzie to wariant finansowo najlepszy, dlatego przed kasacją warto sprawdzić możliwość sprzedaży pojazdu na części. Jeżeli jednak różnica jest mała, a auto wymaga wielu formalności i przechowywania, zamknięcie sprawy może być bardziej racjonalne niż dalsze poszukiwanie kupca.
Naprawa po szkodzie całkowitej z OC i AC
Szkoda całkowita OC lub AC ma przede wszystkim znaczenie ekonomiczne. Ubezpieczyciel uznaje, że przewidywany koszt naprawy przekracza przyjęty poziom w stosunku do wartości auta albo że rozliczenie naprawy w danym modelu jest nieuzasadnione. Nie jest to automatycznie równoznaczne z technicznym zakazem naprawy. Samochód może być możliwy do odbudowy, ale decyzję trzeba oprzeć na niezależnej ocenie bezpieczeństwa i realnym kosztorysie.
Kosztorys ubezpieczyciela może różnić się od wyceny warsztatu. Powodem bywają stawki robocizny, rodzaj części, zakres prac, sposób rozliczenia materiałów oraz założenie, że niektóre elementy zostaną naprawione zamiast wymienione. Warto poprosić o wskazanie, jakie części i technologie przyjęto w kalkulacji, a następnie porównać ją z pisemną wyceną wykonawcy. Przy wątpliwościach dotyczących odszkodowania przydatna może być niezależna opinia rzeczoznawcy lub konsultacja specjalisty od likwidacji szkód.
Ważne: szkoda całkowita nie odpowiada na pytanie, czy auto da się naprawić. Odpowiada tylko na pytanie, czy naprawa według przyjętej kalkulacji jest ekonomicznie uzasadniona w ramach danego rozliczenia. O bezpieczeństwie po naprawie decydują oględziny, pomiary, jakość części i prawidłowe wykonanie prac.
Ukryte koszty i ryzyka, których nie widać w pierwszej wycenie
Pierwsza wycena często powstaje na podstawie oględzin zewnętrznych. Dopiero demontaż zderzaka, lamp, osłon lub elementów wnętrza pokazuje, czy uszkodzenia są głębsze. Mogą pojawić się pęknięte mocowania, odkształcone elementy pod spodem, uszkodzone przewody albo ślady wcześniejszych napraw. Dlatego kosztorys powinien wyraźnie rozróżniać prace potwierdzone od tych, które mogą dojść po rozebraniu auta.
W samochodach wyposażonych w systemy bezpieczeństwa koszt może zwiększyć konieczność wymiany czujników, sterowników, napinaczy pasów oraz kalibracji kamer lub radarów. Po naprawie powypadkowej potrzebna może być także geometria zawieszenia i pomiar konstrukcji. Pominięcie tych czynności obniża cenę na papierze, ale nie rozwiązuje problemu technicznego. Tańsza naprawa jest wystarczająca tylko wtedy, gdy nie pomija elementów wpływających na bezpieczeństwo i trwałość.
Kolejna grupa kosztów dotyczy części. Części OEM, zamienniki i elementy używane różnią się ceną, dostępnością oraz przewidywalnością jakości. Używana część może być rozsądnym rozwiązaniem przy niektórych elementach, ale trzeba znać jej pochodzenie i stan. Najtańszy zamiennik nie zawsze będzie oszczędnością, jeśli nie pasuje bez dodatkowych przeróbek albo szybko wymaga ponownej wymiany.
Trzeba również uwzględnić czas bez auta. Przedłużająca się naprawa może oznaczać dodatkowe przejazdy, wynajem samochodu, zmianę organizacji pracy i koszty transportu. Jeżeli warsztat nie podaje przewidywanego terminu ani zasad rozliczenia prac dodatkowych, nie należy traktować pierwotnej wyceny jako wiążącego budżetu.
Ryzyko dotyczy także usterek, które nie wynikają bezpośrednio z kolizji. Starszy samochód może mieć zużyte elementy, których wymiana nie była jeszcze pilna przed zdarzeniem. Po naprawie głównego problemu mogą ujawnić się awarie klimatyzacji, elektroniki, układu ładowania albo zawieszenia. Nie oznacza to, że każda stara część wymaga natychmiastowej wymiany, ale jej stan powinien zostać uwzględniony w decyzji.
Informacje o diagnostyce, częściach i możliwych kosztach dodatkowych można też uzupełnić w materiałach informacyjnych dostępnych na portalu https://krisautos.pl/. W praktyce najważniejsze jest jednak dopasowanie ogólnych wskazówek do konkretnego modelu i wyniku oględzin.
Jak zebrać dane i porównać warianty przed decyzją
Zanim samochód trafi do naprawy, warto zgromadzić dokumenty i oddzielić fakty od przypuszczeń. Potrzebne są zdjęcia uszkodzeń, opis objawów, odczyt diagnostyczny, informacja o wcześniejszych naprawach oraz możliwie dokładna wycena wartości auta sprzed awarii. Przy szkodzie komunikacyjnej należy zachować kosztorys ubezpieczyciela, decyzję o odszkodowaniu i informacje o wartości pozostałości powypadkowej.
Warsztat powinien otrzymać jasne pytanie o zakres prac, a nie tylko prośbę o podanie najniższej ceny. Dobra wycena wskazuje części, robociznę, materiały, czynności diagnostyczne i pozycje możliwe do potwierdzenia dopiero po demontażu. Warto też ustalić, czy każda dodatkowa praca wymaga akceptacji właściciela. Bez takiego ustalenia rachunek może rosnąć etapami, a rezygnacja z naprawy po poniesieniu pierwszych kosztów będzie trudna.
Następnie trzeba przygotować trzy scenariusze. W pierwszym uwzględniasz pełny koszt naprawy wraz z buforem i przewidywaną wartość auta po wykonaniu prac. W drugim zapisujesz realną ofertę sprzedaży uszkodzonego samochodu. W trzecim sprawdzasz kwotę możliwą do uzyskania przy sprzedaży na części lub kasacji. Porównuj kwoty netto, czyli takie, które faktycznie pozostaną po transporcie, opłatach, diagnostyce i innych wydatkach.
Przykładowy arkusz może zawierać cztery kolumny: koszt pewny, koszt prawdopodobny, koszt maksymalny oraz źródło informacji. Dzięki temu widać, czy decyzja opiera się na danych z warsztatu, czy na założeniu właściciela. To metoda szczególnie przydatna przy naprawie silnika i szkodzie po kolizji, gdy różnica między wariantem optymistycznym a realnym jest duża.
Dokumentacja ma również znaczenie po naprawie. Faktury, zdjęcia z prac, lista wymienionych części, wyniki geometrii i potwierdzenie kalibracji ułatwiają późniejszą sprzedaż oraz pozwalają ocenić, co faktycznie zostało wykonane. Nie usuwają całkowicie utraty wartości, ale ograniczają niepewność kupującego.
Checklista pytań do warsztatu i ubezpieczyciela
- Jaka jest potwierdzona przyczyna awarii lub pełny zakres uszkodzeń?
- Które pozycje kosztorysu są pewne, a które mogą dojść po demontażu?
- Jakie części zostaną użyte: OEM, zamienniki czy elementy używane?
- Czy w cenie uwzględniono geometrię, diagnostykę, kalibrację i jazdę kontrolną?
- Jaki jest maksymalny przewidywany koszt i kiedy warsztat skontaktuje się przed jego przekroczeniem?
- Jakie czynności wykona ubezpieczyciel, a jakie pozostaną po stronie właściciela?
- Czy naprawa będzie udokumentowana zdjęciami, fakturami i wynikami pomiarów?
- Jaki wpływ może mieć naprawa na późniejszą wartość oraz sprzedaż auta?
Jeżeli odpowiedzi są ogólnikowe, sprzeczne albo warsztat nie chce ich zapisać, to dobry moment na drugą opinię. Nie musi oznaczać rezygnacji z naprawy, ale ogranicza ryzyko wejścia w projekt bez określonego końca.
Import auta uszkodzonego z USA: kiedy kalkulacja może się opłacać
Import auta uszkodzonego z USA może wyglądać atrakcyjnie ze względu na cenę zakupu, ale nie powinien być porównywany wyłącznie z ceną podobnego samochodu w Polsce. Do kalkulacji trzeba dodać licytację lub zakup, transport w USA, przewóz morski, opłaty portowe, cło i podatki, transport krajowy, naprawę, części, robociznę oraz przygotowanie auta do rejestracji.
W niektórych modelach dochodzą koszty konwersji oświetlenia, dostosowania wyposażenia do europejskich wymagań i aktualizacji oprogramowania. Znaczenie ma również historia pojazdu: zdjęcia z aukcji nie zawsze pokazują wszystkie uszkodzenia, a zalanie, pożar lub szkoda konstrukcyjna mogą ujawnić się dopiero po rozebraniu auta. Ryzyko rośnie, gdy dokumentacja jest niepełna albo samochód ma status utrudniający późniejszą rejestrację.
Import może mieć sens, jeśli znasz historię pojazdu, masz wiarygodną wycenę naprawy, dostęp do części i wystarczający margines finansowy. Nie powinien być traktowany jako domyślna alternatywa dla naprawy krajowego auta. Jeżeli po zsumowaniu wszystkich kosztów oszczędność jest niewielka, ryzyko transportu i ukrytych uszkodzeń może przewyższyć potencjalną korzyść.
Praktycznie należy porównać nie cenę zakupu importowanego auta z kosztem naprawy posiadanego samochodu, lecz dwa kompletne warianty: gotowy, sprawdzony samochód po wszystkich opłatach oraz auto, które masz już na miejscu i którego historię znasz. Dopiero wtedy można ocenić, czy import rzeczywiście poprawia bilans.
Najczęstsze błędy w decyzji o naprawie
Najczęstszym błędem jest kierowanie się sentymentem albo przekonaniem, że „skoro auto już jest moje, trzeba je uratować”. Dotychczasowe wydatki nie powinny decydować o kolejnej inwestycji. Pieniądze przeznaczone na wcześniejsze serwisy są kosztem historycznym. Liczy się to, ile trzeba wydać teraz i jaki efekt uzyska się po naprawie.
Drugim błędem jest uznanie pierwszej wyceny za ostateczny rachunek. Jeśli nie obejmuje demontażu, diagnostyki i prac dodatkowych, jest tylko punktem wyjścia. Zbyt szybka zgoda na naprawę może utrudnić zmianę decyzji, gdy po kilku dniach pojawią się kolejne pozycje.
Nie warto też porównywać kosztu naprawy z ceną nowego samochodu. To dwie różne decyzje finansowe. Właściwe pytanie brzmi: czy naprawiony obecny samochód zapewni bezpieczne i przewidywalne użytkowanie w relacji do kosztu alternatywy, czyli zakupu innego używanego auta, sprzedaży uszkodzonego pojazdu lub jego kasacji.
Błędem jest również wybór najtańszych części bez analizy ich wpływu na bezpieczeństwo i trwałość. Oszczędność może być uzasadniona przy elemencie kosmetycznym, ale nie wtedy, gdy chodzi o układ hamulcowy, mocowanie zawieszenia, systemy bezpieczeństwa czy element konstrukcyjny. Z drugiej strony droższa część nie zawsze automatycznie oznacza lepszą decyzję. Liczy się dopasowanie do konkretnego zakresu naprawy.
Ostatni problem to brak dokumentacji. Auto bez zdjęć, faktur i wyników pomiarów może być sprawne, ale trudniej będzie to udowodnić przy sprzedaży. Z kolei zbyt szybka sprzedaż bez zebrania kilku ofert może oznaczać oddanie samochodu za kwotę niższą, niż wynikałoby to z jego rzeczywistej wartości jako pojazdu lub dawcy części.
Jak podjąć decyzję krok po kroku
Najbezpieczniej przejść przez decyzję w ustalonej kolejności. Dzięki temu emocje nie zastępują danych, a każda kolejna informacja zmienia konkretny element kalkulacji.
- Zabezpiecz dane. Zbierz zdjęcia, historię serwisową, odczyt diagnostyczny, kosztorys ubezpieczyciela i informacje o wartości auta przed awarią.
- Zamów pisemną diagnozę. Poproś o zakres prac, części, robociznę, czynności dodatkowe oraz wskazanie kosztów możliwych do ujawnienia po demontażu.
- Dodaj bufor. Nie licz wyłącznie kwoty bazowej. Uwzględnij ryzyko ukrytych usterek, czas bez samochodu i koszty transportu.
- Sprawdź drugą opinię. Jest szczególnie potrzebna przy uszkodzeniach konstrukcyjnych, niejasnej awarii silnika i dużej różnicy między wyceną ubezpieczyciela a warsztatu.
- Porównaj trzy warianty netto. Zestaw naprawę, sprzedaż uszkodzonego auta oraz sprzedaż na części lub kasację.
- Ustal warunek zakończenia. Zdecyduj wcześniej, przy jakim koszcie, opóźnieniu albo ujawnionym uszkodzeniu rezygnujesz z naprawy.
Domyślna rekomendacja jest prosta: naprawiaj wtedy, gdy zakres prac jest znany, bezpieczeństwo możliwe do potwierdzenia, a pełny koszt z buforem pozostaje wyraźnie korzystniejszy od alternatyw. Sprzedaj uszkodzone auto, gdy koszt jest nieprzewidywalny lub naprawa nie daje przewidywalnej wartości końcowej. Wybierz kasację, gdy pojazd ma niską wartość, a dodatkowa diagnostyka, transport i przechowywanie nie mają ekonomicznego uzasadnienia.
Przy wątpliwościach dotyczących geometrii, konstrukcji, poduszek powietrznych albo systemów bezpieczeństwa nie wystarczy ogólna kalkulacja. Potrzebne są oględziny i opinia odpowiedniego specjalisty. Ekonomia naprawy może wskazać najlepszy wariant finansowy, ale nie zastępuje oceny technicznej.
Ostateczna decyzja powinna wynikać z porównania pełnych kosztów, realnej wartości samochodu, ryzyka kolejnych wydatków i jakości dokumentacji. Próg 50–70% może pomóc zauważyć problem, lecz nie powinien decydować za właściciela. Jeżeli kosztorys jest niepełny, warto zatrzymać się przed naprawą, zebrać drugą opinię i dopiero wtedy wybrać: naprawiać, sprzedać albo zamknąć temat przez kasację.